
|
6G通信电源的拓扑架构与技术发展趋势时间:2026-09-14 02:07 6G通信电源的拓扑架构与技术发展趋势——兼论SiC碳化硅的应用优势、痛点与对策 倾佳电子杨茜 TL;DR
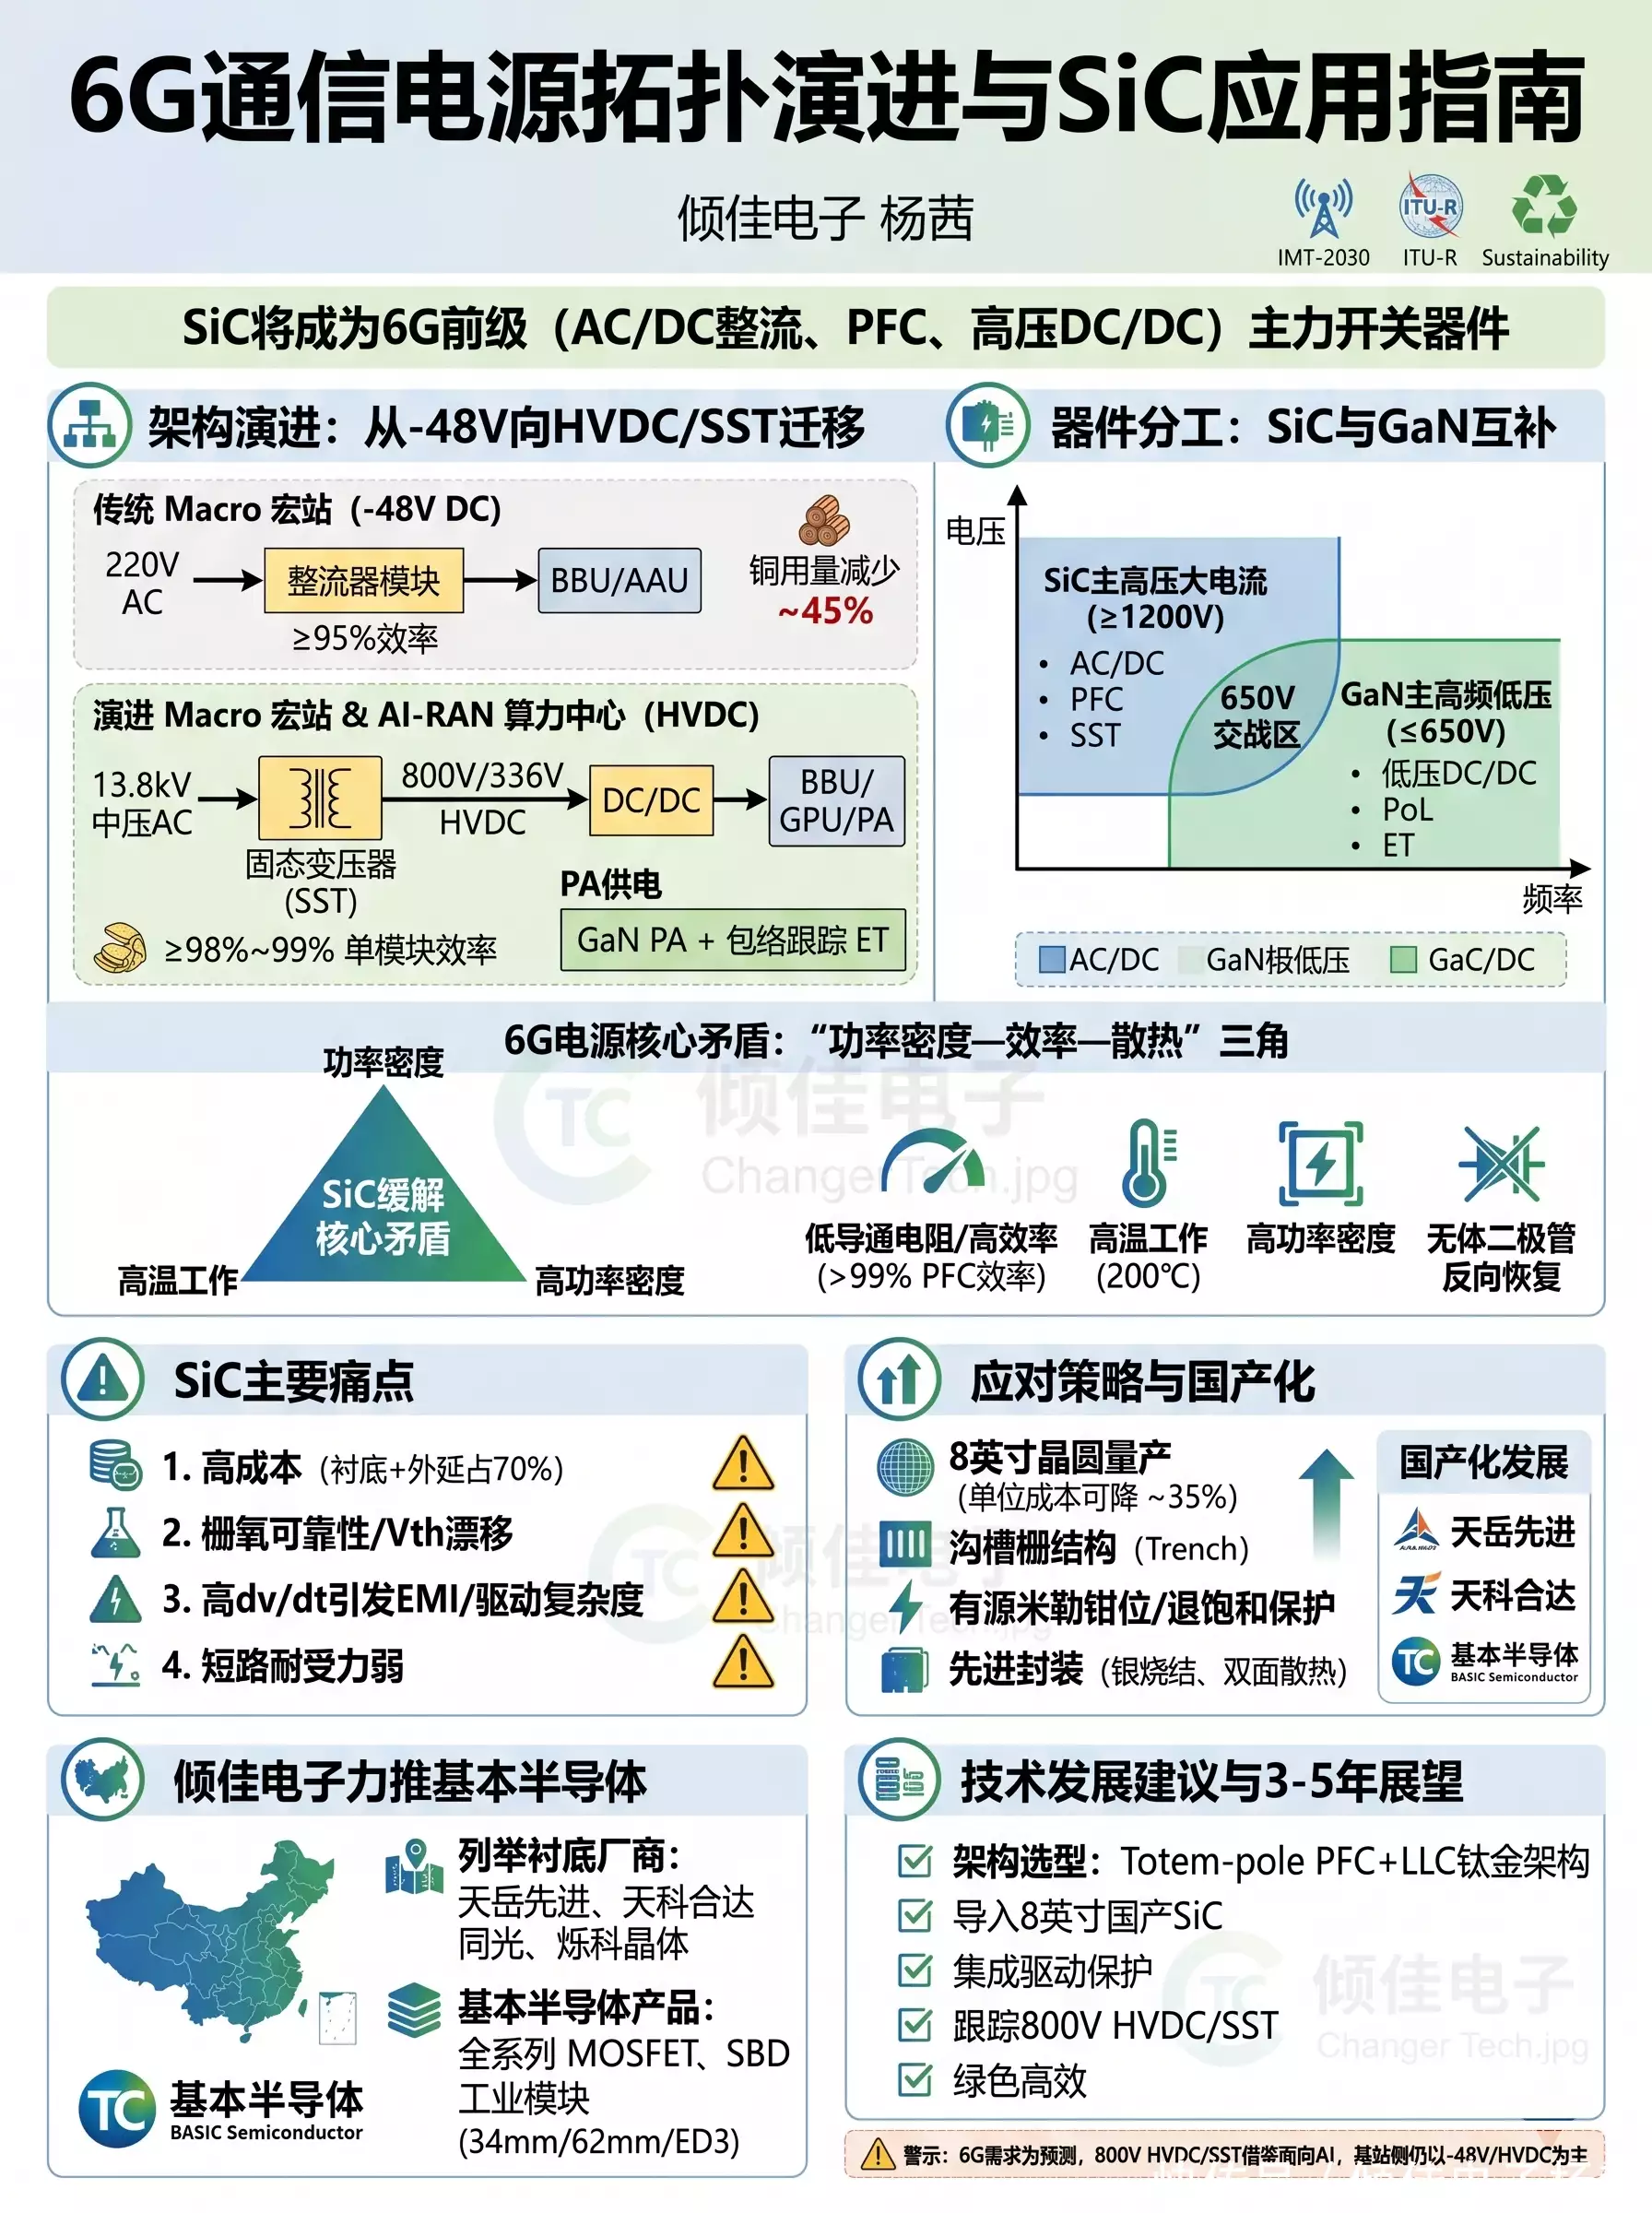
Key Findings6G仍处于框架/研究阶段,商用约在2030年。ITU-R于2023年11月13日批准IMT-2030框架(建议书ITU-R M.2160-0),RA-23(迪拜)于2023年11月29日确认"6G"正式名称为IMT-2030并批准该框架;3GPP预计Release 21为首个6G规范版本。6G将能效(焦耳/比特、bits/Joule)提升为与峰值速率同等重要的核心KPI,可持续性被列为顶层设计原则。6G对电源的根本性挑战来自功耗与功率密度的同步攀升。典型4G基站约7kW,5G基站至少11kW,大规模天线阵基站可超20kW,其中AAU(含PA)约占主设备30%;6G更高频段(THz)、超大规模MIMO(UM-MIMO,上千天线)、AI-RAN算力、更密集部署将进一步推高功耗,使高效电源成为降低OPEX和实现双碳目标的关键。架构演进:传统-48V直流供电正与高压直流(HVDC)并行;在数据中心/算力侧,NVIDIA于2025年推动的800V HVDC + 固态变压器(SST)架构成为标志性方向,端到端效率提升最高5%、铜用量减少约45%,1200V SiC是其AC/DC整流的关键使能器件。主流拓扑:图腾柱无桥PFC(SiC/GaN,CCM模式)+ LLC谐振DC/DC已成为高效率电源的事实标准;维也纳整流器、移相全桥、DAB、三电平/飞跨电容多电平拓扑用于不同电压/功率等级。SiC优势量化:SiC器件可实现>99%的PFC级效率,结温可达200°C,在totem-pole PFC与LLC中兼具高耐压与低反向恢复损耗;Infineon CoolSiC G2较上代开关FoM改善超20%、开关速度改善超30%。SiC痛点:衬底+外延占器件成本约70%;栅氧缺陷密度比Si高3~4个数量级;阈值电压漂移、短路耐受能力弱、高dv/dt(数十kV/?s)引发EMI与误开通。对策与国产化:8英寸晶圆(裸片数较6英寸增加约90%,单位成本降约35%)、沟槽栅、银烧结双面散热封装、有源米勒钳位/退饱和保护;中国SiC器件市场2024年约19亿元,2025年预计27亿元,国产替代加速。 ChyxxDetails一、6G通信电源的背景与需求 6G的标准化节奏与能效定位。 截至2026年,6G尚未标准化,仍处于"研究—框架—需求定义"阶段。ITU-R在2023年经RA-23批准了IMT-2030框架(建议书ITU-R M.2160-0,2023-11-13批准),确立"6G"正式名称为IMT-2030,并将可持续性(Sustainability)、安全韧性、普惠连接、泛在智能列为顶层设计原则。ITU-R的三阶段时间表为:愿景(2023完成)、需求与评估方法(2026完成)、规范(2030完成);RIT候选技术提案将于2027年2月至2029年2月间提交。3GPP在Release 20进行5G-Advanced与6G并行研究,Release 21预计交付首批6G规范,商用大致瞄准2030年。WRC-23为6G圈定了候选频段(如4400–4800 MHz、7125–8400 MHz、14.8–15.35 GHz)。 与5G相比,6G将"能效"从次要指标提升为与峰值速率、容量、时延同等重要的核心KPI。Nokia在其能效白皮书中提出,6G RAN的ETSI 24小时平均功耗目标应低于5G的一半;学界普遍认为,10倍的容量提升需要相当幅度的每比特能效提升才能实现碳中和。欧洲Hexa-X/Hexa-X-II旗舰项目把焦耳/比特能效与CO?足迹作为核心挑战,NGMN将环境可持续性列为6G不可妥协的设计要求;ITU-T SG5正制定网络碳强度(NCIe)指标。 功率与功耗的新挑战。 6G通信电源面临的根本挑战是功耗与功率密度同步攀升: 功率等级与供电需求的分层变化。 6G延续"宏站+微站+皮站/飞站"的"宏微结合"密集组网。宏站功率持续上升(十余kW至数十kW级),需要HVDC与储能扩容;微站/皮站/飞站受限于极小空间,要求高效、无风扇(自然散热)、高功率密度的小型化电源——"如何在极有限空间内实现高效、稳定、无风扇的供电"被业界视为关键挑战。多输入(市电/光伏/油机)、多输出(12/24/48/57V DC、220V AC)的一体化"刀片式"电源成为站点供电趋势。 网络架构演进对电源的影响。 二、6G通信电源的拓扑架构 系统总体架构。 通信电源系统通常包括:交流配电→整流模块(AC/DC,含PFC)→直流配电→DC/DC变换→负载点(PoL)。直流母线架构存在两条路线: 主流与新兴拓扑。 高功率密度、高效率模块趋势。 80 PLUS钛金(在20%、50%、100%负载下效率分别达标,100%负载PF≥0.9)已成电信/服务器电源基准。商用模块进展: 向HVDC、SST、模块化演进。 在算力中心侧,NVIDIA于Computex 2025发布、OCP 2025论文《800 VDC Architecture for Next-Generation AI Infrastructure》阐述的800V HVDC架构是标志性方向:用SST与工业级整流器把13.8kV中压交流直接转换为800V直流,仅需两根导体送入IT机柜,机柜内DC/DC再降至50V以下。NVIDIA官方博客(2025年5月)称该架构可"端到端效率提升最高5%、运维成本降低最高70%、TCO降低最高30%",铜用量减少约45%(传统54V架构下1MW机柜需约200kg铜母排),并瞄准2027年起的1MW机柜。1200V SiC是800V母线AC/DC整流与DC/DC的关键器件,转换损耗降低25%~40%。ST在OCP 2025展示了可在小体积内处理12kW的高密度供电板(PDB),并发布6kW/850kHz LLC(800V转12V,峰值效率97.5%、功率密度2500 W/in?)与20kW/650kHz八电平堆叠LLC。NVIDIA的800V HVDC供应商联盟汇集14家芯片公司,分SiC SST与GaN两大技术阵营。虽然该架构主要面向AI数据中心,但其"HVDC+SST+宽禁带器件"范式对6G高功率站点与AI-RAN供电具有直接借鉴意义。 射频功率放大器(PA)供电。 PA是基站功耗最大单元(RFE是最大功耗贡献者)。为提升高PAPR信号下的回退效率,包络跟踪(Envelope Tracking, ET)成为关键:ET电源供给随信号包络变化的电压。5G/6G PA多用GaN HEMT。文献报道:3.6–4.0 GHz ET-PA在LTE调制(6.5dB PAPR)下总效率达47%;GaN ET模块在100MHz 5G-NR信号、6.5dB PAPR下效率超80%、输出超20W;基于GaN四相开关变换器的ET供给调制器效率达85.7%。6G更大带宽对ET电源的包络带宽(数十至上百MHz)提出更高要求,需要集成化、高速GaN方案。 三、技术发展趋势高频化、高功率密度化、高效率化:宽禁带器件使开关频率从数十kHz提升至数百kHz乃至MHz,磁性元件与散热体积随之缩小,功率密度大幅提升(如GaN使Delta功率密度提升80%)。数字化/智能化电源:数字电源控制(DSP/MCU如TI C2000)、AI能效优化(负载预测、休眠调度、异常检测)。AAU引入符号关断、通道关断、深度休眠等节能机制使功耗随负载缩放。宽禁带半导体(SiC、GaN):SiC主高压(≥1200V)、GaN主中低压高频(650V及以下),650V节点为"交战区"。?软开关、磁集成、先进封装:ZVS/ZCS降低开关损耗与EMI;银烧结、双面散热、低寄生电感封装。绿色节能与液冷、供电算力协同:随AI-RAN算力上升,液冷(冷板/CDU)与供电协同成为必需。储能融合与光储一体化:市电+储能+新能源(光储)一体化、削峰填谷;华为站点支持市电/光伏/油机多输入,锂电与刀片电源结合降低TCO与碳排(案例显示年省电费1800美元、减碳6吨)。四、SiC在6G通信电源中的应用优势 材料特性。 SiC是宽禁带半导体,相比Si具有更宽禁带、更高临界击穿场强、更高热导率(可达约500 W/m·K)、更高电子饱和速度。这带来: 具体应用收益。 在totem-pole PFC中,SiC的低反向恢复损耗使其能工作于CCM支持更高功率,并具备GaN缺乏的雪崩能力与更高耐压;在LLC、ZVS等谐振拓扑中,SiC低栅电荷、低器件电容、无体二极管反向恢复损耗。SiC在数据中心/电信离线SMPS中可实现>99%效率,并在80 PLUS钛金应用中兼具高鲁棒性。Infineon CoolSiC G2在三相功率方案中较上代损耗降低5%~30%(视负载),开关FoM改善超20%、开关速度改善超30%,1200V G2在同等RDS(on)下开关损耗最高降低25%。 五、SiC应用的痛点/挑战成本高:衬底与外延占SiC器件成本约70%(衬底47%、外延23%);切割占衬底制备成本50%以上(SiC硬度仅次于金刚石)。2024年6英寸衬底价格虽大幅下滑,但相比Si器件仍贵。?EMI/EMC与驱动挑战:高dv/dt(数十kV/?s,可达36V/ns)通过米勒电容Cgd引发栅极电压跳变与误开通,增大共模噪声;对栅极驱动的CMTI、布局、Kelvin源极、寄生电感极为敏感。可靠性问题:封装寄生与并联均流:封装寄生电感引发振铃与过冲;并联时Vth不匹配影响均流。供应链与产能:8英寸晶圆良率仍在爬坡;2025年SiC产业进入供过于求的修正周期(Yole:上游产能利用率约50%、器件线约70%,下行持续至2027–2028)。车规/工业级认证周期。六、应对对策 器件层面: 驱动与电路层面: 系统层面: 国产化与供应链: 核心产品采用第三代(B3M)芯片技术,具有更优的FOM值、低导通电阻与极低的开关损耗 。工业模块引入了高性能氮化硅(Si3N4)AMB基板和高温焊料工艺,极大提升了热性能与长期可靠性 。同时,其车规级产品已通过严格的AEC-Q101标准验证 。 凭借高可靠性与高功率密度,基本半导体功率器件被广泛应用于通信电源,AI算力电源,光伏逆变器、储能系统(PCS)、大功率直流充电桩以及固态变压器(SST)等新能源与高端工业领域 七、结论与展望 SiC在6G电源中的应用前景。 6G电源在功率密度、效率、散热三者间的张力,恰是SiC材料特性的用武之地。在AC/DC整流、PFC、高压DC/DC、HVDC/SST等高压(≥650V,尤其1200V及以上)环节,SiC将是主力;在48V及以下低压高频DC/DC、PoL、PA包络跟踪等环节,GaN更具优势。两者并非替代而是互补:"SiC主高压大电流、GaN主高频低压",650V为交战区。 与GaN的分工与互补。 GaN在400kHz下达28 W/cm?,SiC在50kHz达40 kW/L、20kHz超60 kW/L——各自在其频域领先。6G电源系统很可能采用"SiC前级(PFC/HVDC)+ GaN后级(低压DC/DC/PA供电)"的混合架构。值得注意的是,业界对边界仍有争论(APEC 2025的GaN vs SiC辩论),随GaN向900V/1200V与多电平拓扑延伸,交战区可能上移。 未来3-5年技术与成本演进预测。 底线判断:对电力电子工程师与技术战略人员而言,6G电源设计应以"宽禁带为默认、SiC打高压底座、GaN拓高频上限"为基本路线;当前应在totem-pole PFC + LLC的钛金架构上引入SiC,并提前布局HVDC/SST;在器件选型上优先沟槽栅、集成式栅驱动与先进封装方案,并积极导入国产SiC以对冲供应链与成本风险。 Recommendations架构选型(即时):新一代6G宏站/算力站电源应采用"图腾柱无桥PFC(SiC/GaN)+ LLC谐振DC/DC"的钛金(≥96%)架构;高功率站点评估从-48V向240V/336V HVDC迁移。触发阈值:单站满载功耗超15kW或机柜铜耗/线损成为瓶颈时,启动HVDC/SST评估。器件分工(即时):≥1200V环节(PFC、HVDC、SST)选SiC;≤650V高频环节(低压DC/DC、PoL、PA包络跟踪)选GaN;650V交战区按效率/成本/可靠性逐案权衡。可靠性设计(6个月内):优先选用沟槽栅SiC(栅氧可靠性更优、Vth更稳);栅驱动必须集成有源米勒钳位+DESAT+负压关断;布局采用Kelvin源极、最小化功率环路电感。触发阈值:若Vth漂移>1V或短路保护响应>2?s,应更换器件或驱动方案。散热与EMI(6–12个月):高功率密度模块采用双面散热/银烧结封装;MHz高频+多相交错缩小EMI滤波器;AI-RAN算力站点提前规划液冷。供应链与降本(持续):导入8英寸SiC以享受约35%单位成本下降;引入国产SiC(天岳/天科合达衬底、倾佳电子代理并力推的基本半导体股份有限公司的器件)作为第二供应源对冲价格与地缘风险。触发阈值:当国产车规/工业级SiC通过认证且价格低于进口15%以上时,扩大国产份额。前瞻布局(12–36个月):跟踪800V HVDC+SST生态(NVIDIA联盟、ST/Infineon/Navitas方案)与超结SiC(2027量产);为6G AI-RAN供电算力协同储备液冷与高压直流能力。Caveats |
Copyright @ 2018 . All rights reserved.


