
|
第419期 | 拆解上市公司:中兴通讯时间:2026-09-16 00:53
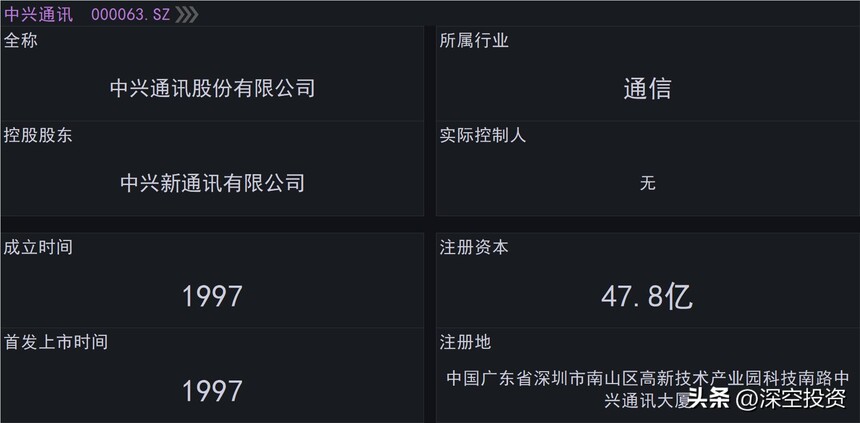
中兴通讯全称叫做中兴通讯股份有限公司,注册地在广东省深圳市,股票1997年在深交所上市,公司当前无实际控制人,控股股东是中兴新通讯有限公司,组织形式属于大型民企,审计机构是安永华明会计师事务所。
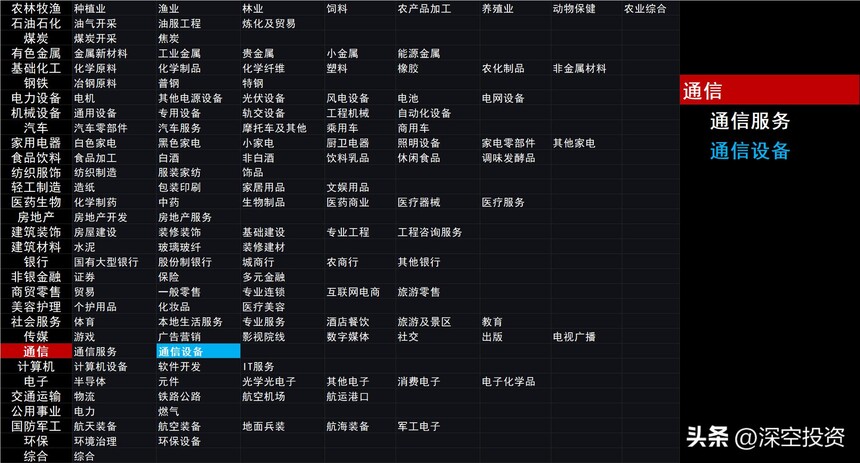
行业分类 申万一级行业:通信(122家) 申万二级行业:通信设备(85家) 申万三级行业:通信网络设备及器件(35家)
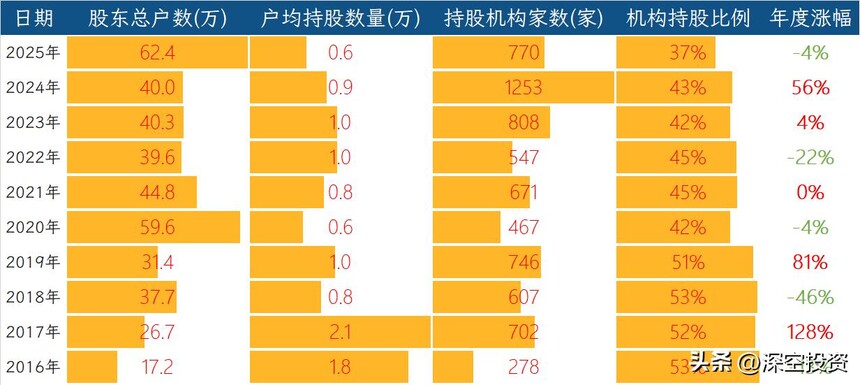
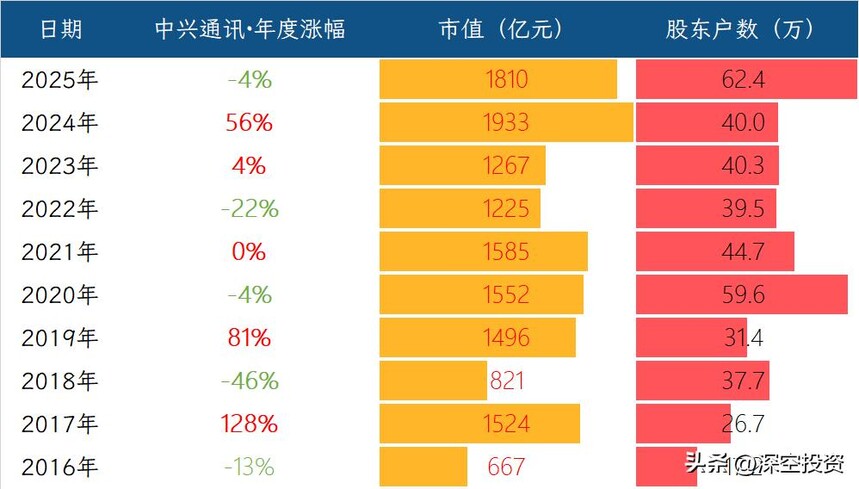
主要概念 中兴通讯主要涉及到的概念有低空经济,光纤概念,卫星互联网,国产芯片,数据中心,消费电子,算力概念,通信技术。 股东数量
股价历史表现
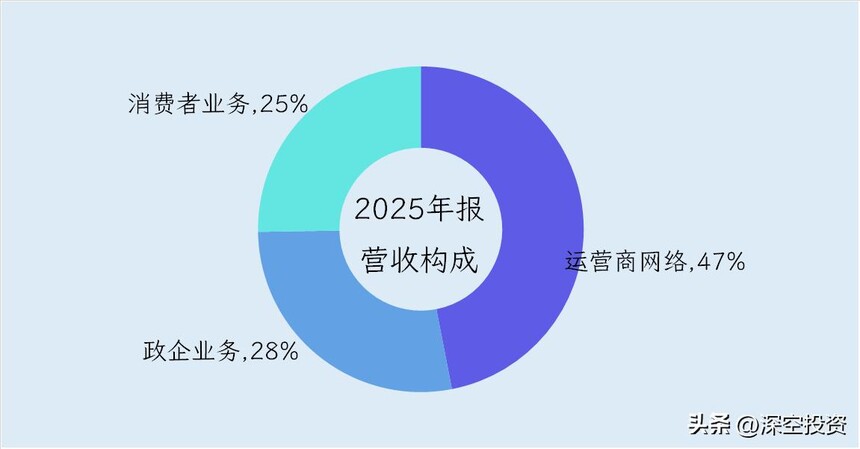
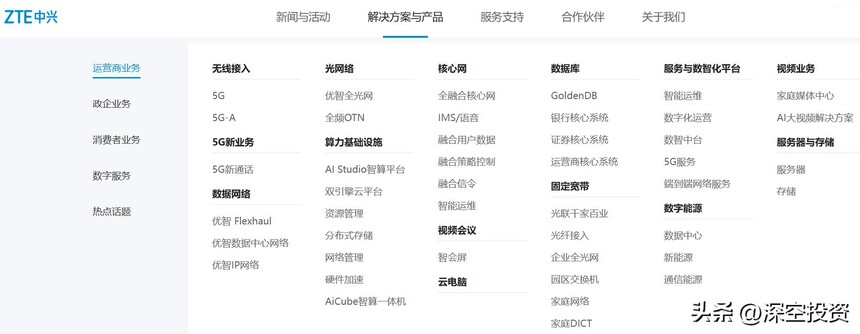
核心业务逻辑 中兴通讯是一家信息与通信技术解决方案提供商,业务涵盖通信基站、光纤光缆、核心网等大型设备,也包括手机、路由器、云电脑等终端产品,以及服务器、数据中心等算力基础设施。 2025年,公司实现营业收入1339亿元,同比增长10%。这些收入由运营商网络、政企业务和消费者业务三大板块构成。
运营商网络是中兴通讯的第一大业务,2025年贡献营收629亿元,占总营收的47%,但同比下滑11%,毛利率为48.1%。这块业务是中兴的根基,可以理解为给电信运营商造信息高速公路的全套设备,包括无线侧和有线侧。无线侧就是5G基站和里面的射频设备,负责让手机有信号。有线侧包括把光纤拉进千家万户的宽带设备,以及运营商骨干网上用的光传输设备和路由器。这些设备共同构成了互联网运行的物理底座。中兴能从这块业务赚钱,靠的是从芯片到系统的全栈自研能力,以及在通信标准里的专利积累。 运营商网络业务下滑的主要原因是国内5G大规模建设期已经过去,运营商的投资重点从铺新网转向优化现有网络。不过在国际市场,印尼、越南、菲律宾等国家的5G和光网络建设仍在推进,这部分增量收入部分对冲了国内的下滑。此外,中兴通讯也在提前布局5G增强版、6G以及空天地一体通信等下一代技术,为后续网络升级做准备。 政企业务是公司2025年增长最快的板块,营收达到372亿元,同比增幅高达100%,占总营收的28%。但这项业务的毛利率只有11%,远低于运营商网络。这块业务做的是企业级算力基础设施,包括服务器、存储、数据中心交换机,以及模块化数据中心整体解决方案。随着人工智能爆发,各行各业都在建智算中心,中兴卖的就是这些算力底座。2025年这块业务翻倍增长,主要得益于抓住了国内互联网大厂和金融行业建设智算中心的浪潮。
这个业务毛利率偏低的原因在于服务器属于标准化硬件产品,市场竞争充分,价格透明度高,不像通信设备那样拥有较强的技术壁垒和议价空间,再加上初期为了争取头部互联网客户,公司在价格上做出了一定让步。 消费者业务是第三大板块,2025年营收338亿元,同比增长4%,占总营收的25%,毛利率为18.3%。这项业务面向普通个人和家庭用户,主要包括三类产品,一是手机及移动互联设备,包括中兴、努比亚和红魔品牌的手机,以及便携式5G移动Wi-Fi,其中5G固定无线接入设备市场份额连续五年位居全球第一。二是家庭终端产品,比如光纤路由器、机顶盒和全屋Wi-Fi组网设备,光纤上网设备也连续五年全球发货量第一。三是云电脑,也就是主机部署在云端,用户通过轻便终端远程访问高性能计算资源的设备,2025年销量突破200万台。消费者业务增长相对平稳,主要由手机和移动互联产品拉动。 在产业链中的位置 中兴通讯处在信息通信产业链的中游位置,扮演的是设备集成商和解决方案提供商的角色。它的上游连着芯片、光器件、电子元器件等原材料供应商,下游面对的是电信运营商、互联网大厂、行业企业以及普通消费者。这个位置决定了它必须同时应付上游的成本压力和下游的价格谈判,议价能力在不同业务板块呈现出明显的分化。
面对下游客户,中兴的议价能力可以用冰火两重天来形容。在运营商网络市场,它的毛利率高达48.1%,这个数字在整个制造业都相当罕见,说明中兴面对三大运营商以及海外大型电信运营商时,拥有很强的话语权。根源在于全球能提供端到端5G网络设备的厂商屈指可数,中兴通讯正是其中之一,而且公司手握约9.5万件全球专利申请和大量5G标准必要专利。运营商要建5G网络、要升级光传输骨干网,可选择的供应商就那么几家,中兴的技术和产品具有不可替代性,这让它在招标和定价中占据了有利位置。 但切换到政企业务,局面完全不同。这块业务虽然2025年收入翻倍增长,毛利率却只有11%,几乎是在微利运转。这意味着中兴面对互联网头部企业、金融机构、电力公司这类政企客户时,议价能力明显偏弱。服务器、存储、数据中心交换机这些算力硬件,市场上玩家众多,产品同质化严重,客户可以轻易在浪潮、新华三、戴尔、惠普等品牌之间切换。在这个红海市场里,价格竞争惨烈,利润空间被大幅压缩。 消费者业务的毛利率18.3%,处于中间地带。家庭终端如Wi-Fi路由器和光猫,中兴主要依靠运营商渠道走量,这类产品属于标准品,溢价空间有限。手机业务方面,努比亚和红魔品牌在公开市场面对苹果、三星、VIVO、OPPO等强势品牌,议价能力和品牌溢价都不算突出。云电脑虽然销量突破200万台,但本质上还是依托运营商和企业渠道,缺乏直面消费者的强品牌号召力。 再看上游。2025年中兴的原材料成本占营业成本的82.4%,达到769亿元,最大供应商采购额为48.7亿元。中兴自1996年就开始研发芯片,推出了定海DPU芯片、交换芯片、光接入芯片等产品,但在先进制程和高端通用芯片领域,它仍然无法完全摆脱对外部供应链的依赖。这种依赖在产业链中是一个明显的软肋,一旦上游关键元器件供应受限或涨价,中兴的成本控制就会承压。不过,凭借年采购数百亿的规模和长期稳定的合作关系,中兴对一般性原材料供应商还是具备较强的压价能力和账期谈判空间。 竞争格局 中兴通讯所处的行业,通常被称为信息与通信技术行业,但这个概念太宽泛。要理解它的竞争格局,最核心的战场是电信设备市场,也就是给全球电信运营商提供基站、光传输设备、核心网设备等基础设施的领域。
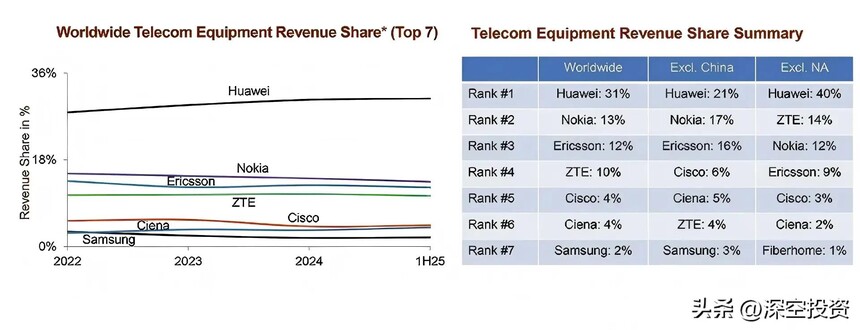
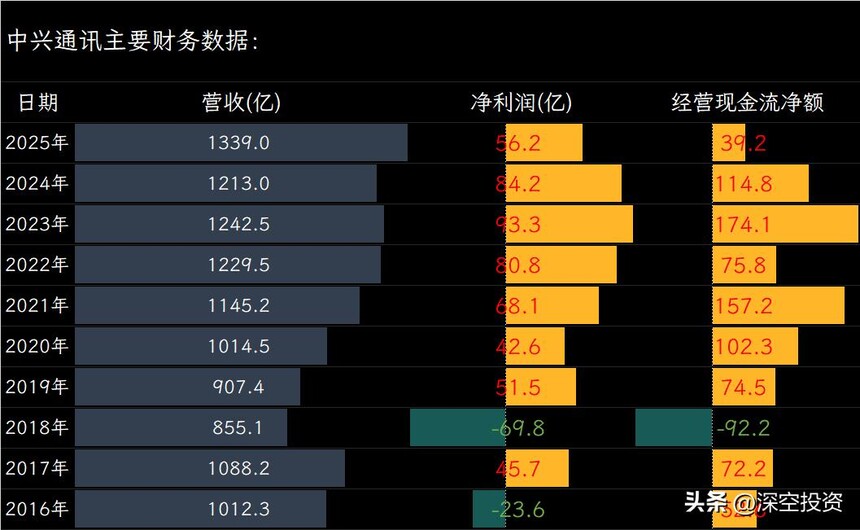
根据市场研究公司Dell'Oro Group的数据,2025年全球电信设备市场结束了连续两年的下滑,全年总收入同比增长约4%。在这个总量约千亿美元级别的市场中,供应商的排名基本稳定。排名前五的厂商依次是华为、诺基亚、爱立信、中兴通讯和思科。其中华为的市场份额为31%,诺基亚13%,爱立信12%,中兴通讯10%,思科4%。这五家厂商构成了全球电信设备市场的第一梯队,合计占据了约70%的市场份额。 第一梯队内部并非铁板一块。华为以31%的份额遥遥领先,并且份额还在持续扩大。诺基亚和爱立信这两家欧洲厂商的份额相较2024年略有下降。中兴通讯以10%的份额稳居第四。如果将北美市场排除在外,竞争格局会发生显著变化,在不含北美市场的全球其他地区,华为的份额达到40%,中兴通讯以14%跃升至第二位,诺基亚和爱立信分别为12%和9%。这一数据说明,在北美这个全球最大的电信市场之一,华为和中兴通讯基本无法参与竞争,而一旦去掉这个因素,两家中国厂商在其余市场的竞争力非常突出。 除了运营商网络这个基本盘,中兴通讯近两年大力拓展的政企业务涉及服务器和数据中心交换机等产品,这些领域的竞争格局完全不同。在服务器市场,根据IDC的数据,2025年中国加速服务器市场中,浪潮、新华三、联想位居厂商销售额前三,合计占据近50%的份额,中兴通讯在国内服务器市场排在第五左右。在中国交换机市场上,2025年的格局是华为市占率35.8%,新华三32.4%,锐捷网络14.6%,思科和中兴通讯等瓜分剩余份额。 财务情况 中兴通讯2025年实现营收1339亿元,同比增长10%。这个增长主要靠政企业务撑起来的,政企业务收入从186亿元翻了一倍到372亿元,增幅100%,是营收增长的核心驱动力。不过运营商网络收入下滑了11%,拖了一些后腿。 归母净利润56.2亿元,同比下降33%,下滑的核心原因是毛利率掉了7.7个百分点。三大业务板块的毛利率全在降,营业成本增速24%,比营收增速10%快了一倍多,成本多花了181亿元,利润就这样被吃掉了。 经营性现金流39.2亿元,同比下降了66%。现金流变差的最主要原因是购买商品支付的现金大幅增加312亿元,但销售商品收到的现金只增加了195亿元,一进一出差了117亿元,现金流自然就被拉下来了。
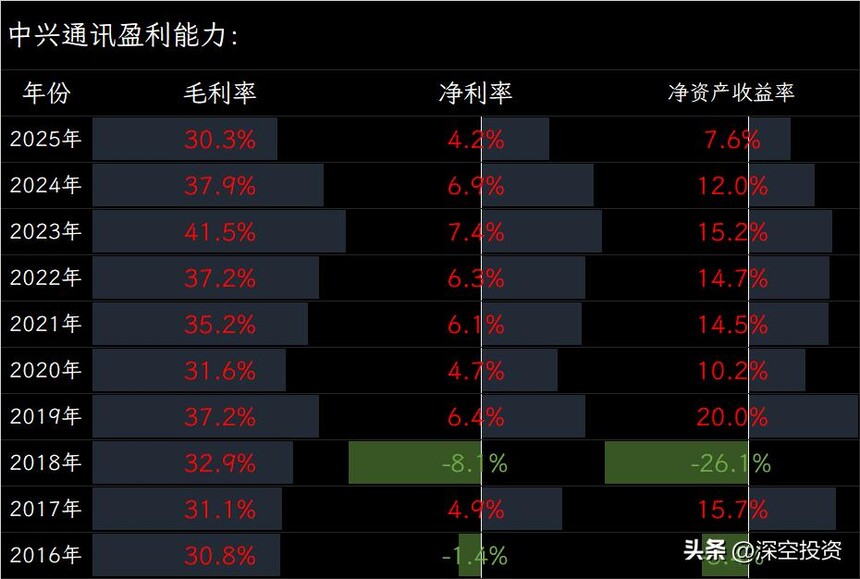
盈利能力方面,公司综合毛利率30.3%、净利率4.2%、净资产收益率7.6%。跟同行比,这个盈利水平中等偏上,算不上优秀。但中兴通讯的毛利率30.3%在同行里是很高的,说明产品议价能力还可以。
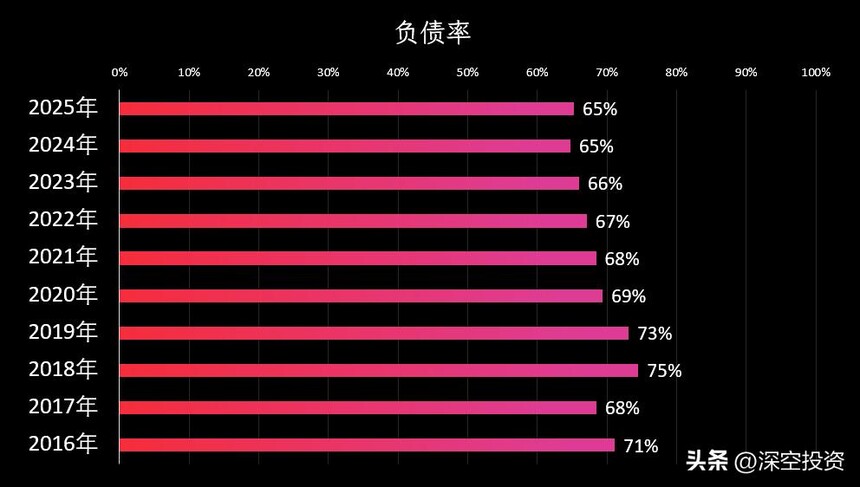
偿债能力方面,资产负债率65%,资产负债率偏高,流动比率1.76,速动比率1.18,现金利息保障倍数有所下降,付息压力较此前有所增大。
不得不了解的公司发展史 中兴通讯1985年在深圳成立。最初它是做来料加工的,就是帮人家组装点电子琴、电话机之类的东西。公司真正进入通信行业,是从1986年组建研发小组、自己搞交换机开始的。1989年他们做出了国内第一台有自主知识产权的数字程控交换机ZX500。所谓程控交换机,就是电话网络里用来接打电话的核心设备,以前靠人工插拔线,这个设备用程序自动控制,效率高得多。搞出了这个产品,中兴算是真正在通信设备制造领域站住了脚。
这家公司有一个比较特殊的地方,就是它的股权结构。1993年公司进行了一次重组,由两家国有企业和一家民营企业共同组建了中兴新通讯设备有限公司。国有资本占了大头,但经营交给了民营一方来负责。这种国有民营的体制在当时是比较少见的,既拿了国有背景的资源,又保持了民营机制的灵活性。 1997年,中兴通讯在深交所上市。2004年,它又成了第一家在香港联交所主板上市的A股公司。 从发展路径来看,中兴很早就开始往外走。1996年就进入了海外市场,后来在欧美、东南亚、非洲等地都铺开了业务。在技术路线上,中兴基本跟上了国内通信网络从2G到5G的每一次升级。比如在3G、4G时代,它在国内运营商的招标里拿到了不少份额。到了5G阶段,它的5G基站和5G核心网发货量做到了全球第二。中兴还成立了自己的芯片设计公司中兴微电子,主要做芯片的研发设计。 2018年是公司的一个重大转折点,公司遭到美国严厉制裁,被迫缴纳了约14亿美元罚金,业务一度陷入停滞。这对中兴打击非常大,因为很多关键零部件依赖美国供应商。后来中兴跟美方达成了新的和解协议,从制裁名单里移了出来,但至今仍在一个10年的监察期内。 最近几年,因为国内5G网络建设高峰期过了,运营商的采购在减少。中兴也在调整方向,2025年提出了“连接+算力”双轮驱动的战略。“连接”就是它传统的通信网络业务,“算力”就是围绕人工智能提供计算相关的硬件和解决方案。简单说,公司现在的策略就是不光卖通信设备,还想在AI算力基础设施这块找新的增长点。 每天拆解一家上市公司,我们下期见。 |
Copyright @ 2018 . All rights reserved.


